

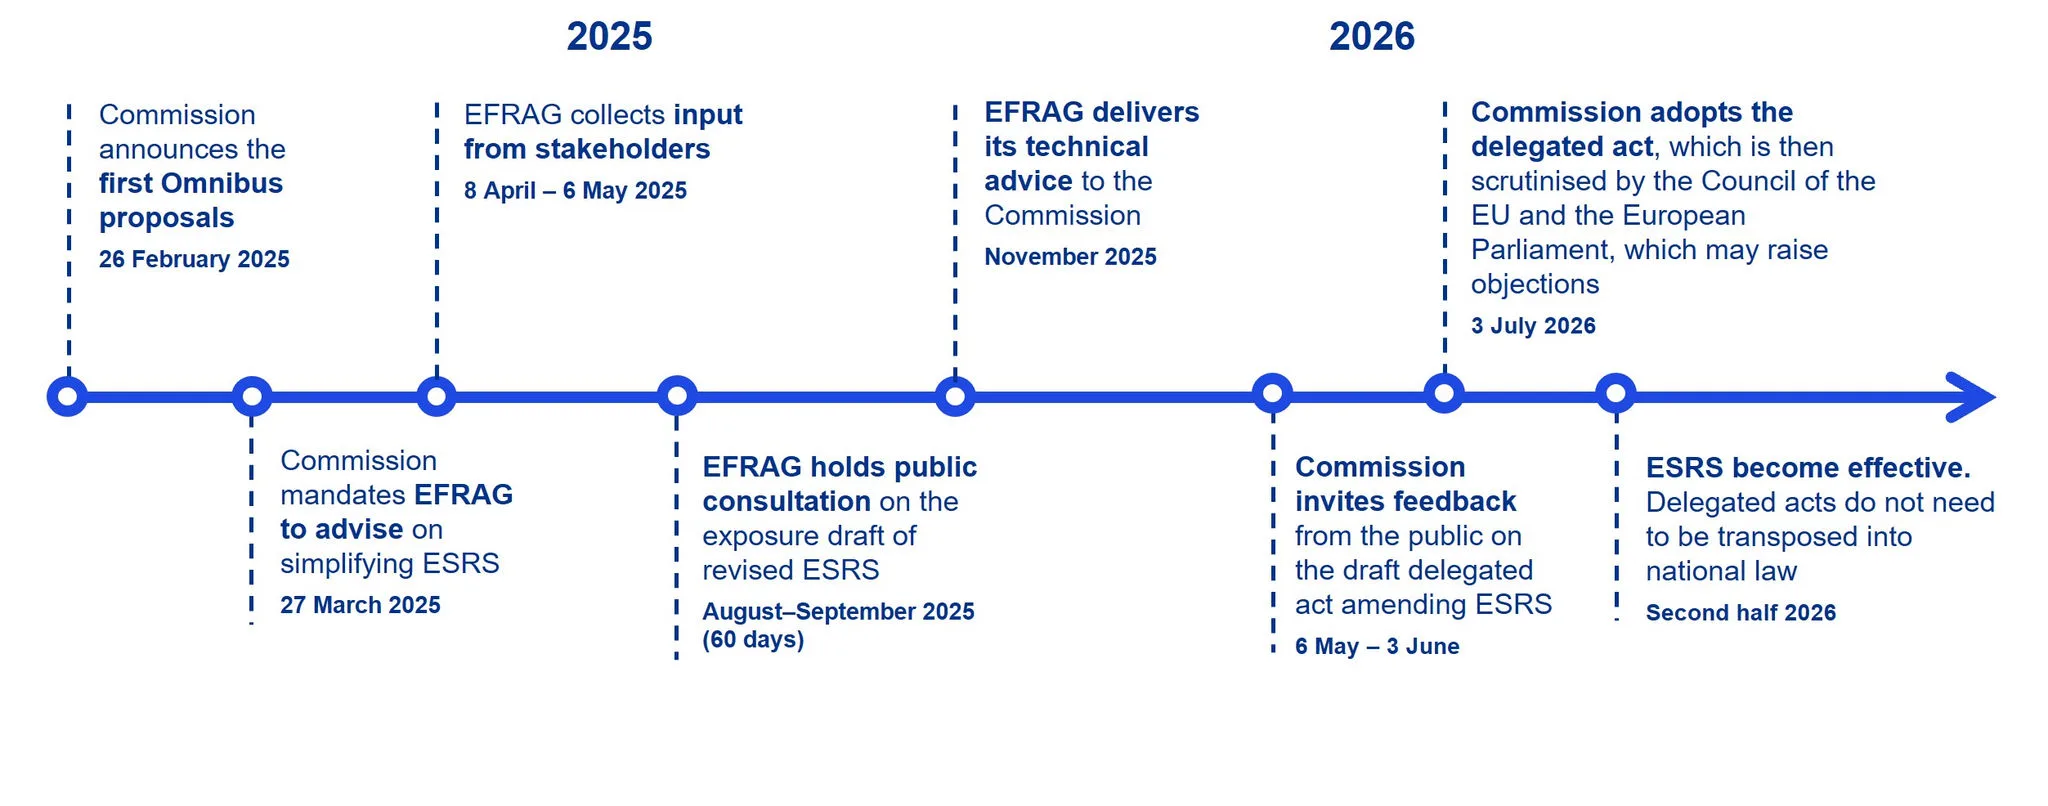
2026. július 3-án az Európai Bizottság véglegesen elfogadta a felülvizsgált ESRS-t az Omnibus I jogszabálycsomag részeként.
A főbb könnyítéseket már a májusi tervezet is tartalmazta: több mint 60%-kal kevesebb kötelező adatpont, összességében több mint 70%-kal kevesebb adatpont, és vállalatonként mintegy 30%-kal alacsonyabb költségek.
A júliusi lépés nagyrészt formai finomhangolás volt – néhány érdemi pontosítással az emberi jogok, az értékláncra vonatkozó adatlekérési korlát kapcsán.
A hatálybalépés menetrendje és gyakorlati alkalmazása
- Kihirdetés: A rendelet 2026. szeptember 21-én jelent meg az Európai Unió Hivatalos Lapjában.
- A felülvizsgált kötelező ESRS standardok ((EU) 2026/1563 felhatalmazáson alapuló rendelet): 2026. november 10-én lépett hatályba.
- Kötelező alkalmazás kezdete: A felülvizsgált ESRS standardokat a 2027. január 1-én vagy azt követően induló üzleti évekre kötelező alkalmazni.
- Átmeneti szabály a 2026-os üzleti évre: A vállalatok a 2026-os pénzügyi évre vonatkozóan választhatnak, hogy a korábbi ESRS-t, annak könnyített verzióját vagy már teljes egészében az új, felülvizsgált ESRS-t alkalmazzák.
A rendelet itt megtekinthető.
Miről született döntés 2026. július 3-án?
A Bizottság elfogadta a felülvizsgált ESRS-t a CSRD által kötelezett vállalatok számára, valamint az önkéntes VS Standardot mindazoknak, akik önkéntes alapon kívánnak jelentést tenni. Mindkettő az első Omnibus jogszabálycsomag része, amellyel az EU érezhetően karcsúsítani kívánja a fenntarthatósági jelentéstételt.
- Több mint 60%-kal kevesebb kötelező adatpont a korábbi ESRS csomaghoz képest
- Több mint 70%-kal kevesebb adatpont összesen (kötelező és önkéntes együttvéve)
- Körülbelül 30%-kal alacsonyabb költségek jelentéstevő vállalatonként
- Lényegesen karcsúbb struktúra, kevesebb átfedés, nagyobb rugalmasság
Az S1–S4 szociális standardok keretében az emberi jogi incidenseknek mostantól megalapozottnak és megerősítettnek kell lenniük ahhoz, hogy jelentéskötelessé váljanak. A „megerősített” jelleg hivatalos megállapítást feltételez – például bíróság, OECD panasztételi mechanizmus vagy hatóság részéről.
A kötelezetti körbe tartozó vállalatoknak a felülvizsgált ESRS érezhető könnyítést hoz: kevesebb kötelező adatpontot, hosszabb átmeneti időszakot az E1-11-re, és nagyobb szabadságot a jelentés felépítésében. Az emberi jogi incidensekre vonatkozó szigorúbb küszöbérték emellett csökkenti a kutatási/adatgyűjtési terheket a szociális standardok terén.
A kettős lényegességi vizsgálat azonban továbbra is a jelentéstétel központi eleme marad. Ez határozza meg, hogy a csökkentett adatpontok közül melyek vonatkoznak ténylegesen a vállalatra.
A Hivatalos Lapban történt kihirdetéssel a szöveg véglegessé vált – a folyamatok immár célzottan hozzáigazíthatók a felülvizsgált ESRS-hez. Érdemes korán dönteni arról, melyik változatot alkalmazza a cég a 2026-os pénzügyi évre, kiemelten kezelve a lényegességet, az adatbázisokat és a folyamatokat.
A célravezető lépés: a megteremtett jogi tisztaság birtokában a lényegességi vizsgálatot és az adatbázisokat hozzá kell igazítani a végleges változathoz – és döntést kell hozni arról, melyik ESRS-verzió kerül alkalmazásra a 2026-os üzleti évben.
Hogyan vizsgálta felül az Európai Bizottság az ESRS-t?
Az ESRS felülvizsgálatának átfogó célja a fenntarthatósági jelentéstétel egyszerűsítése az „Omnibus” javaslat célkitűzésével összhangban. A végleges felhatalmazáson alapuló jogi aktust kísérő indokolásban az Európai Bizottság (EB) a felülvizsgált ESRS (2026) alábbi főbb módosítási területeit határozta meg a 2023-as ESRS verzióhoz képest:
- A standardok szövegének lerövidítése és egyértelműbbé tétele
- Új, kiegészítő rugalmassági mechanizmusok bevezetése
- A standardokban szereplő kötelező adatpontok számának 61%-os csökkentése
- A felülvizsgált ESRS nemzetközi standardokkal és egyéb uniós jogszabályokkal való kölcsönös átjárhatóságának javítása
- A lényegességi vizsgálat egyszerűsítése
Az ESRS (2026) végleges kiadványának tartalma
- július 3-án az Európai Bizottság a következőket tette közzé:
- A végleges felhatalmazáson alapuló rendeletet
- A felhatalmazáson alapuló rendelet I. mellékletét, amely magukat az ESRS standardokat tartalmazza
- A felhatalmazáson alapuló rendelet II. mellékletét, amely a betűszavakat és a fogalomtárat tartalmazza
- A felhatalmazáson alapuló rendeletet kísérő bizottsági szolgálati munkadokumentumot
Mik a jelentős változások?
Valós bemutatás
Az ESRS 1 (2026) 2. fejezetének elnevezése módosult, hogy kifejezetten tartalmazza a valós bemutatás (fair presentation) fogalmát, és új bekezdésekkel egészült ki e fogalom elmagyarázása céljából.
A módosítások tisztázzák, hogy az ESRS (2026) szerint jelentést tevő gazdálkodónak biztosítania kell, hogy fenntarthatósági jelentése valós képet adjon a gazdálkodó fenntarthatósággal kapcsolatos lényeges hatásairól, kockázatairól és lehetőségeiről mint egészről.
Egy terület, amely nem változott: továbbra is követelmény a gazdálkodó-specifikus információk megadása, ha egy lényeges IRO-t (hatást, kockázatot, lehetőséget) „egy ESRS nem fed le, vagy nem fed le elegendő részletességgel”. Az ESRS 1 (2026) kimondja, hogy a valós bemutatás megköveteli az entitásspecifikus információk közzétételét, amennyiben „az ESRS alkalmazása nem elegendő ahhoz, hogy a felhasználók megértsék a vállalkozás lényeges hatásait, kockázatait és lehetőségeit, valamint azt, hogy a vállalkozás hogyan kezeli ezeket”.
Gyakorlati szempontok
Számos új rendelkezés került az ESRS 1 (2026)-ba, amelyek célja a DMA komplexitásának csökkentése. Ezek az új rendelkezések többek között a következőket tartalmazzák:
- Rögzítik, hogy a jelentendő témák azonosításához a gazdálkodónak nem szükséges minden lehetséges IRO-t felmérnie a teljes működése és értéklánca mentén.
- Lehetővé teszik a gazdálkodó számára olyan észszerű és alátámasztható információk felhasználását, amelyek indokolatlan költség vagy erőfeszítés nélkül elérhetők.
- Lehetővé teszik a gazdálkodó számára, hogy egy IRO lényegességére vagy nem-lényegességére vonatkozó következtetését a stratégiája, üzleti modellje, működési ágazata és földrajzi elhelyezkedése, valamint értékláncának sajátosságai alapján vonja le, megteremtve a lehetőséget arra, hogy a lényegességi vizsgálatot fentről lefelé (top-down) vagy lentről felfelé (bottom-up) irányuló megközelítéssel végezze el.
- Lehetővé teszik, hogy a gazdálkodó ne vizsgáljon meg minden időtávot vagy a súlyosság minden egyes jellemzőjét minden IRO esetében, ha úgy ítéli meg, hogy a lényegességi következtetés levonásához nincs szükség további vizsgálatra.
Az információk lényegessége
Az ESRS 1 (2026) 23., 29. és 30. bekezdése előírja a gazdálkodó számára az információk megadását, amennyiben megállapította, hogy az információ lényeges a felhasználók számára.
Az információ az ESRS 1 (2026) 23. bekezdése szerint akkor minősül lényegesnek, ha „annak elhagyása, téves megadása vagy elfedése észszerűen várhatóan befolyásolja” a felhasználók döntéseit. Az ESRS 1 (2026) a felhasználók két típusát különíti el:
- Az általános célú pénzügyi kimutatások elsődleges felhasználói – jelenlegi és potenciális befektetők, hitelezők és egyéb hitelezői partnerek, beleértve az alapkezelőket, hitelintézeteket és biztosítóintézeteket.
- Az általános célú fenntarthatósági nyilatkozatok egyéb felhasználói – üzleti partnerek, szakszervezetek, szociális partnerek, a civil társadalom és nem kormányzati szervezetek (NGO-k).
Bontás
Az ESRS 1 (2026) 52–55. bekezdései tisztázzák azt az általános elvet, miszerint a gazdálkodónak olyan szinten kell összesítenie vagy bontania az információkat, amely tükrözi a szervezet lényeges IRO-iban mutatkozó jelentős eltéréseket, és az összesítés szintje nem fedheti el a lényeges információkat.
Emellett a szennyezéssel, a vízzel, valamint a biológiai sokféleséggel és ökoszisztémákkal foglalkozó témakörspecifikus szabványok kifejezetten hangsúlyozzák a földrajzi hely szerinti – például telephely vagy vagyonelem szintű – bontás mérlegelésének fontosságát, összhangban az ESRS 1 (2026) összesítési és bontási elveivel.
Jelentéstételi könnyítések és mentességek
Felvásárlások és elidegenítések
- A gazdálkodó dönthet úgy, hogy az újonnan megszerzett leányvállalat bevonását a fenntarthatósági jelentéstételébe elhalasztja a következő beszámolási időszakra.
- Az a gazdálkodó, amely a beszámolási időszakban leányvállalatot ad el, dönthet úgy, hogy a folyó beszámolási időszak kezdetétől „módosítja a lényegességi vizsgálat hatókörét és a jelentéstételi határokat”.
- Amennyiben a gazdálkodó él ezzel a könnyítéssel, a rendelkezésre álló információk felhasználásával közzé kell tennie az érintett leányvállalatot a beszámolási időszakban érintő olyan jelentős eseményeket, amelyek hatással voltak a csoport IRO-ira.
Értékláncra vonatkozó információk
Az IRO-k azonosítása és az értéklánchoz kapcsolódó mutatószámok jelentése során a gazdálkodó jogosult becsléseket vagy közvetlenül az értékláncában szereplő partnerektől gyűjtött információkat használni – a megvalósíthatóságtól és a kapcsolódó adatok megbízhatóságától függően.
Indokolatlan költség vagy ráfordítás
A gazdálkodónak a fordulónapon indokolatlan költség vagy erőfeszítés nélkül elérhető, észszerű és alátámasztható információkat kell felhasználnia az alábbiak érdekében:
- A lényeges IRO-k azonosítása
- Az értéklánc hatókörének meghatározása
- Az értéklánchoz kapcsolódóan a fenntarthatósági jelentésbe beillesztendő információk meghatározása
- A mutatószámokra vonatkozó információk elkészítése
- A jelenlegi és várható pénzügyi hatások jelentése
Mutatószámok számítása
A gazdálkodó jogosult kihagyni egyes konkrét tevékenységekre vonatkozó információkat a mutatószámok kiszámításából, amennyiben az adott tevékenység nem jelentős mozgatórugója a mutatóhoz kapcsolódó IRO-nak, és a kihagyás várhatóan nem csorbítja a jelentett információk relevanciáját vagy hű bemutatását.
Amennyiben hiányoznak az indokolatlan költség vagy ráfordítás nélkül megszerezhető megbízható adatok, a gazdálkodó egy adott mutató tekintetében a releváns jelentéstételi határnak csak egy részét is jelentheti, és közzé kell tennie az információk lefedettségének és minőségének növelése érdekében tett lépésekre vonatkozó adatokat.
Befektetéseket kezelő szervezetek
Amennyiben egy gazdálkodó „ügyfelei nevében, a velük egyeztetett megbízás alapján, bizalmi kötelezettség mellett úgy kezel befektetéseket, hogy nem tartja meg a tulajdonosi kockázatokat vagy hasznokat”, a gazdálkodótól nem várható el sem az e befektetésekhez kapcsolódó IRO-k lényegességének vizsgálata, sem az e befektetésekre vonatkozó adatok jelentése.
A végleges felhatalmazáson alapuló jogi aktust kísérő európai bizottsági indokolás megállapítja, hogy ezeknek az új könnyítéseknek a célja a „vállalkozások terheinek enyhítése”, támogatva ezzel az átfogó tehercsökkentési célkitűzést.
Jelentéstételi határ
Az ESRS (2026) megtartja az ESRS (2023) azon alapelvét, miszerint a fenntarthatósági nyilatkozat szempontjából jelentéstevő gazdálkodó egység megegyezik a kapcsolódó pénzügyi kimutatások szerinti jelentéstevő egységgel.
Az ESRS 1 (2026) konkrét iránymutatást nyújt a következők kezelésére:
- Nem lényeges leányvállalatok: a gazdálkodó egység kihagyhatja a nem lényeges leányvállalatot a fenntarthatósági jelentéséből, kivéve, ha ez a leányvállalat a csoportot lényeges hatásoknak teszi ki.
- Lízingelt eszközök: a lízingbevevő a lízingelt eszközök használatához kapcsolódó hatásokat a saját működése részeként mutatja be, míg a lízingbeadó a lízingelt eszköz használatához kapcsolódó hatásokat a lefelé irányuló (downstream) értéklánca részeként jelenti. A lízingelt eszközhöz kapcsolódó kockázatok és lehetőségek, valamint az eszköz tulajdonjogához kapcsolódó hatások megoszthatók a lízingbevevő vagy a lízingbeadó között.
- Hosszú távú munkavállalói juttatási alapok: a gazdálkodó hosszú távú munkavállalói juttatási tervében lévő eszközökből származó IRO-kat a felfelé irányuló (upstream) értéklánc részeként kell jelenteni.
- Közös tevékenységek (Joint operations): a gazdálkodó kihagyhatja a környezeti mutatók köréből – az ESRS E2, ESRS E3, ESRS E4 és ESRS E5 szerint – az olyan közös műveletekből származó információkat, amelyek felett nem rendelkezik működési kontrollal.
A fenntarthatósági nyilatkozat szerkezete
Az ESRS 1 (2026) 103–111. bekezdései új lehetőségeket vezetnek be a fenntarthatósági nyilatkozat felépítésére vonatkozóan, beleértve a következők használatának engedélyezését:
- Vezetői összefoglaló, amely a gazdálkodó lényeges hatásaira, kockázataira vagy lehetőségeire vonatkozó kulcsüzeneteket tartalmazza;
- Külön melléklet az EU Taxonómiához kapcsolódó információk számára;
- Mellékletek a részletesebb információk, tartalomjegyzékek, kiegészítő adatok, illetve megfeleltetési és kereszthivatkozási táblázatok számára.
Az ESRS 1 (2023)-mal összhangban az ESRS 1 (2026) 105. bekezdése előírja, hogy a gazdálkodó a fenntarthatósági nyilatkozatát egy négyrészes szerkezetben, az alábbi sorrendben építse fel: általános információk, környezeti információk, társadalmi információk és vállalatirányítási információk. Ugyanakkor az ESRS 1 (2026) 105. bekezdése lehetővé teszi, hogy a gazdálkodó ettől eltérő módon mutassa be fenntarthatósági információit, „feltéve, hogy indoklással alátámasztott magyarázatot ad az alternatív struktúra alkalmazására”.
Várható pénzügyi hatások
Az ESRS 2 (2026) megtartja az ESRS (2023) azon követelményét, hogy információkat kell közzétenni a gazdálkodó lényeges, fenntarthatósággal kapcsolatos kockázatainak és lehetőségeinek várható pénzügyi hatásairól. A követelmény konkrét szövegezése azonban frissült, hogy jobban átjárható legyen az IFRS® Fenntarthatósági Közzétételi Standardokkal.
Emellett az ESRS 2 (2026) több új rendelkezéssel egészült ki a várható pénzügyi hatások közzétételének megkönnyítése érdekében:
- A gazdálkodó nem köteles számszerű információkat közzétenni a várható pénzügyi hatásokról, ha ezek a hatások külön nem azonosíthatók, vagy ha „a hatások becslésével járó mérési bizonytalanság olyan magas, hogy az így kapott számszerű információ nem lenne hasznos”.
- A gazdálkodó nem köteles számszerű információkat adni a várható pénzügyi hatásokról, ha nem rendelkezik az ezen információk megadásához szükséges „készségekkel, képességekkel vagy erőforrásokkal”.
- A gazdálkodó jogosult a számszerű információkat konkrét összegekként vagy értéktartományokként bemutatni.
A gazdálkodónak a várható pénzügyi hatásokra vonatkozó közzétételek elkészítésekor minden olyan „észszerű és alátámasztható információt fel kell használnia, amely a fordulónapon indokolatlan költség vagy erőfeszítés nélkül elérhető számára”. Az ESRS 2 (2026) AR 17 megerősíti, hogy az ESRS 1 (2026) információk elhagyására vonatkozó rendelkezései a várható pénzügyi hatások közzétételeire is érvényesek.
Ezen túlmenően a várható pénzügyi hatásokra vonatkozó közzétételi követelményeket törölték az ESRS E2 (Szennyezés), ESRS E3 (Víz), ESRS E4 (Biológiai sokféleség és ökoszisztémák) és ESRS E5 (Erőforrás-használat és körforgásos gazdaság) témakörspecifikus standardokból, mivel ezek kezelése az ESRS 2 (2026)-ban vázolt rendelkezések alapján történik.
Az ESRS E1 (2026) (Éghajlatváltozás) megtartja a várható pénzügyi hatásokra vonatkozó közzétételi követelményt, bár az adatpontok száma csökkent az ESRS E1 (2023)-hoz képest.
Információk elhagyása
Az ESRS 1 (2026) négy olyan rendelkezést tartalmaz, amelyek felmentést adnak az egyébként előírt információk közzététele alól. Az ESRS (2026) szerint jelentéstevő gazdálkodó kihagyhatja az információkat:
- Kivételes esetekben, ha az információ közzététele „súlyosan sértené a vállalkozás üzleti pozícióját”;
- Amennyiben azok „szellemi tőkére, szellemi tulajdonra, know-how-ra, technológiai információkra vagy innovációs eredményekre” vonatkoznak, feltéve, hogy azok üzleti titoknak minősülnek;
- Ha minősített adatról (államtitokról / védett adatról) van szó;
- Ha más uniós jogi aktusban vagy nemzeti jogban meghatározott kötelezettségek miatt egyébként „védett az illetéktelen hozzáféréstől vagy nyilvánosságra hozataltól, illetve természetes személy magánéletének vagy biztonságának, vagy jogi személy biztonságának védelme érdekében”.
Minden olyan esetben, amikor egy gazdálkodó e rendelkezések valamelyikének alkalmazása miatt hagy el információt, közzé kell tennie a mentesség igénybevételének tényét, és ezt a mentességet minden fordulónapon újra kell értékelnie.
Általános közzétételi követelmények (GDR-ek – General disclosure requirements)
Az ESRS 2 (2023)-ban az irányelvekre, intézkedésekre, célokra és mérőszámokra vonatkozó „minimális közzétételi követelményeket” az ESRS 2 (2026)-ban az „általános közzétételi követelmények” (GDR-ek) váltották fel. Továbbá csökkent az ESRS 2-ben és a témakörspecifikus standardokban az irányelvekhez, intézkedésekhez, célokhoz és mutatókhoz kapcsolódó adatpontok összesített száma is. Az ESRS 2 (2026) azt is egyértelműsíti, hogy az irányelvekre, intézkedésekre, célokra és mutatókra vonatkozó információk közzétehetők egy-egy egyedi lényeges IRO szintjén, vagy magasabb szinten is.
Amennyiben a gazdálkodó nem fogadott el irányelveket, intézkedéseket vagy célokat egy adott lényeges IRO-ra vonatkozóan, ezt a tényt közzé kell tennie.
Átmeneti rendelkezések
Az ESRS 1 (2026) olyan átmeneti rendelkezéseket tartalmaz, amelyek lehetővé teszik a gazdálkodók számára bizonyos adatpontok vagy tematikus jelentéstételi követelmények időbeli, fokozatos bevezetését. Ezek az átmeneti szabályok a gazdálkodó egységek két fő kategóriáját különböztetik meg:
- „Első körös” (Wave one) szervezetek: azok a gazdálkodók, amelyek a CSRD alapján a 2024. január 1. és 2026. január 31. között kezdődő pénzügyi évekre kötelesek fenntarthatósági kérdésekről beszámolni;
- „Egyéb” szervezetek: azok a gazdálkodók, amelyek a CSRD alapján a 2027. január 1-jén vagy azt követően kezdődő pénzügyi évekre kötelesek fenntarthatósági kérdésekről beszámolni.
Az ESRS (2026) kimondja, hogy a szervezet „első körös” vagy „egyéb” besorolását nem befolyásolja az, hogy az adott tagállam átültette-e már a CSRD-t.
A témakörspecifikus standardok frissítései
Az ESRS (2026)-ban mind a 10 témakörspecifikus standard jelentősen módosult.
Az ESRS 2 (2026) GDR-ekkel való új kapcsolatból eredő strukturális változásokon és frissítéseken túl a tematikus szabványok felülvizsgálata magában foglalja a követelmények egyértelműsítését, az egyes adatpontok kiszámításához használt módszertan módosítását, a bontási kötelezettségek eltörlését, valamint teljes adatpontok törlését.
Az alábbi táblázat összefoglalja a témakörspecifikus szabványok konkrét adatpontjaiban bekövetkezett jelentősebb változásokat:
| ESRS (2026) | A változások összefoglalása |
| ESRS E1 (2026) Éghajlatváltozás (AR 19) | Az ESRS (2023) megkövetelte, hogy a szervezetek az üvegházhatású gázok (ÜHG) kibocsátását olyan szervezeti határok szerint jelentsék, amelyek egyesítik a pénzügyi kontroll és a működési kontroll megközelítését. Az ESRS (2026) kimondja, hogy a gazdálkodó az ÜHG-kibocsátás mérése során választhat a pénzügyi kontroll, a működési kontroll vagy a tőkerészesedési megközelítés (equity share) között . Az ESRS 1 (2026) azt is rögzíti, hogy az ÜHG-kibocsátások jelentéséhez szükséges jelentéstételi határ meghatározásakor a lízingekre, a hosszú távú munkavállalói juttatási rendszerekre és a közös tevékenységekre vonatkozó ESRS 1 útmutatást kell követni. |
| ESRS E2 (2026) Szennyezés (15. bekezdés és AR 2) | Törölték azt a követelményt, amely szerint az Európai Szennyezőanyag-kibocsátási és -átviteli Nyilvántartásban (E-PRTR) felsorolt, a levegőbe, vízbe és talajba kibocsátott minden egyes szennyező anyagot közzé kellett tenni. A jelentendő szennyező anyagok azonosításához az ESRS E2 (2026) előírja a szervezet számára, hogy végezzen „vezetői értékelést”” (managerial assessment”, figyelembe véve a működését és az ágazatokat, amelyekben tevékenykedik. |
| ESRS E2 (2026) (16. bekezdés) | Az ESRS E2 (2026) mérsékli az ESRS E2 (2023) azon követelményeit, amelyek a gazdálkodó által termelt vagy felhasznált mikroműanyagok mennyiségének közzétételére vonatkoztak. Bár az ESRS E2 (2026) fenntartja a mikroműanyagokkal kapcsolatos információk közzétételének kötelezettségét, pontosítja, hogy a vállalat a termékeiben gyártott vagy felhasznált elsődleges mikroműanyagokról köteles adatot szolgáltatni, és külön kell bemutatnia a közvetlenül a környezetbe kibocsátott elsődleges mikroműanyagokat. |
| ESRS E2 (2026) (18–20. bekezdések) | Az aggodalomra okot adó anyagokra (SOC) és a különös aggodalomra okot adó anyagokra (SVHC) vonatkozó közzétételek frissültek, az alábbi előírásokkal: Az anyagok gyártóinak és importőreinek közzé kell tenniük a beszerzett, gyártott, forgalomba hozott és közvetlenül a környezetbe kibocsátott SOC teljes tömegét, valamint külön az SVHC teljes tömegét. Az anyagok felhasználóinak kizárólag a termelésben és a szolgáltatásnyújtásban felhasznált SVHC teljes tömegét, valamint a közvetlenül a környezetbe kibocsátott SVHC teljes tömegét kell közzétenniük. Az SVHC-t tartalmazó árucikkek gyártóinak, importőreinek és felhasználóinak közzé kell tenniük azon beszerzett vagy forgalomba hozott alkatrészekben vagy árucikkekben jelen lévő SVHC-k neveit, amelyek koncentrációja meghaladja a 0,1 tömegszázalékot. |
| ESRS E3 (2026) Víz | A „tengeri erőforrások” kifejezést és a tengeri erőforrásokhoz kapcsolódó témákat eltávolították az ESRS E3-ból. Az ESRS E5 (2026) a tengeri erőforrásokra mostantól az erőforrás-beáramlások egyik kategóriájaként hivatkozik. |
| ESRS E4 (2026) Biológiai sokféleség és ökoszisztémák (21. bekezdés) | Pontosították a gazdálkodó azon kötelezettségét, hogy az ESRS 2 (2026) GDR-M szerint mutatókat jelentsen, ideértve a biológiai sokféleségre és az ökoszisztémákra gyakorolt lényeges hatásokkal kapcsolatos mutatókat is. |
| ESRS E5 (2026) Erőforrás-használat és körforgásos gazdaság (II. melléklet) | Az ESRS E5-4 (Erőforrás-beáramlások) bevezeti a „kulcsfontosságú anyagok” fogalmát, amely azokra az anyagokra utal, amelyek elengedhetetlenek a termelési folyamathoz, illetve a termékek és szolgáltatások előállításához, valamint a „kulcsfontosságú termékek” fogalmát, amely a vállalat értékteremtése vagy stratégiai céljai szempontjából központi jelentőségű termékekre vonatkozik. |
| ESRS S1 (2026) Saját munkaerő (20. bekezdés a) pont és 24. bekezdés b) pont) | Az ESRS S1-5 és az ESRS S1-7 frissített küszöbértéket tartalmaz annak megállapítására, hogy egy adott országban „jelentős”-e a foglalkoztatás: azok az országok számítanak ilyennek, ahol a munkavállalók létszáma eléri vagy meghaladja az 50 főt, és amelyek a 10 legtöbb munkavállalót foglalkoztató ország közé tartoznak. |
| ESRS S1 (2026) (AR 20(b)) | A nem uniós országok esetében a megfelelő bér megállapítására szolgáló hierarchia a következők szerint módosult: Olyan jogszabályi kollektív tárgyalások útján megállapított bérek, amelyek „tisztes megélhetést biztosítanak, amint azt a Nemzetközi Munkaügyi Szervezet (ILO) megélhetési bér becslésére vonatkozó elveivel összhangban végzett számítás minimális szintként megerősíti; Bármely meglévő megélhetési bérbecslés, amely figyelembe veszi az ILO megélhetési bér becslésére vonatkozó elveit. |
| ESRS S1 (2026) (AR 36 és AR 37) | A diszkriminációs és egyéb emberi jogi incidensek közzétételénél törölték a „súlyos” incidens fogalmát, és egyértelműsítették, hogy kizárólag a „megalapozott és igazolt/megerősített” incidenseket kell jelenteni. A standard iránymutatást nyújt arra vonatkozóan, hogy egy incidens mikor tekintendő „megalapozottnak” vagy „igazoltnak”. |
| ESRS G1 (2026) Üzleti magatartás | Az ESRS G1 átlátható struktúrába rendeződött: külön irányelvek, intézkedések, célok és mérőszámok szakaszokra tagolódik. E szakaszokon belül több adatpontot töröltek vagy összevontak. |
A standardok szerkezetének változásai
Az ESRS (2026) egyik legjelentősebb módosítási területe a standardok szövegének átfogó lerövidítése és világosabbá tétele.
Ezen túlmenően számos szerkezeti változás történt az ESRS (2026)-ban az ESRS (2023)-hoz képest:
- A kötelező előírások átkerültek az egyes standardok főszövegébe. Az önkéntes közzétételeket törölték, vagy alkalmazási követelményként (AR) fogalmazták újra. A standardokban vagy alkalmazási követelményekben megmaradt „lehet” típusú közzétételek bemutatási opciókat kínálnak, vagy rugalmasságot biztosítanak, de nem képeznek önálló adatpontokat.
- Az alkalmazási követelményeket lecsökkentették, és közvetlenül az egyes standardok törzsszövegébe, a kapcsolódó közzétételi követelmények mellé helyezték át, beleértve a vonatkozó ESRS (2026) bekezdés(ek)re mutató konkrét hivatkozást.
- Az ESRS (2023) témakörspecifikus standardjai kiegészítő közzétételi és alkalmazási követelményeket tartalmaztak az ESRS 2 GOV-1, GOV-3, IRO-1, SBM-2 és SBM-3 pontjaihoz kapcsolódóan. Ezek a kiegészítő közzétételek bonyolították az ESRS (2023) alkalmazását. Ezeket az ESRS (2023) szerinti előírásokat áthelyezték a tematikus szabványokból az ESRS 2 (2026)-ba, vagy törölték őket.
E szerkezeti változtatások ellenére az ESRS általános felépítése változatlan maradt: az ESRS (2026) továbbra is 2 horizontális (keresztmetszeti) és 10 témakörspecifikus standardot tartalmaz.
Mikor alkalmazhatják a gazdálkodók az ESRS (2026)-ot?
Az ESRS (2026) kötelező alkalmazása a 2027. január 1-jén vagy azt követően kezdődő pénzügyi évekre vonatkozik.
A 2026. január 1. és 2026. december 31. között kezdődő pénzügyi évekre a hatály alá tartozó szervezet az alábbi három lehetséges jelentéstételi megközelítés egyikét választhatja:
- Alkalmazza az ESRS (2023)-at, az ESRS (2023) egyes átmeneti rendelkezéseit meghosszabbító „Quick Fix” felhatalmazáson alapuló jogi aktus módosításaival;
- Teljes egészében alkalmazza az ESRS (2026)-ot;
- Alkalmazza az ESRS (2023)-at a „Quick Fix” felhatalmazáson alapuló aktus módosításaival, kiegészítve az ESRS (2026)-ból átvett alábbi további könnyítésekkel és lehetőségekkel.
A választott megközelítéstől függetlenül a gazdálkodónak egyértelműen közzé kell tennie, hogy az ESRS melyik verzióját választotta a 2026. január 1. és 2026. december 31. között kezdődő pénzügyi évekre.
Mi következik most?
A felhatalmazáson alapuló rendelet 2026. november 10-én lépett hatályba. Külön nemzeti tagállami jogba történő átültetésre nincs szükség.
Átmeneti rendelkezések az ESRS (2026)-ban
| ESRS közzétételi követelmények vagy adatpontok | Átmeneti rendelkezés azon „első körös” szervezeteknek, amelyek nettó árbevétele meghaladja a 450 millió eurót és foglalkoztatotti létszáma az 1000 főt | Átmeneti rendelkezés azon „első körös” szervezeteknek, amelyek nem haladják meg a 450 millió eurós árbevételt vagy az 1000 fős létszámot | Átmeneti rendelkezés az „egyéb” szervezetek számára |
| A gazdálkodó értékláncára vonatkozó információk | A jelentéstétel első három évében, ha a szervezet nem tudja beszerezni az értékláncára vonatkozó valamennyi szükséges információt, közzé kell tennie az információk megszerzése érdekében tett erőfeszítéseket, az információk hiányának okát, valamint a szervezet jövőbeli terveit az adatok megszerzésére. | A jelentéstétel első három évében, ha a szervezet nem tudja beszerezni az értékláncára vonatkozó valamennyi szükséges információt, közzé kell tennie az információk megszerzése érdekében tett erőfeszítéseket, az információk hiányának okát, valamint a szervezet jövőbeli terveit az adatok megszerzésére. | A jelentéstétel első három évében, ha a szervezet nem tudja beszerezni az értékláncára vonatkozó valamennyi szükséges információt, közzé kell tennie az információk megszerzése érdekében tett erőfeszítéseket, az információk hiányának okát, valamint a szervezet jövőbeli terveit az adatok megszerzésére. |
| Összehasonlító információk | Elhagyható a jelentéstétel első évében, kivéve az olyan mutatókra és összegekre vonatkozó összehasonlító információkat, amelyeket az ESRS (2026) az ESRS (2023)-mal megegyező módon ír elő. | Elhagyható a jelentéstétel első évében | Elhagyható a jelentéstétel első évében |
| Valamennyi közzétételi követelmény a következőkre: • ESRS E4 • ESRS S2 • ESRS S3 • ESRS S4 | Elhagyható a 2027 előtti pénzügyi évekre. A szervezet azonban köteles megadni az ESRS 2 (2026) 7–10. bekezdéseiben szereplő közzétételeket. | Nem alkalmazandó | Elhagyható a jelentéstétel első két pénzügyi évére. A szervezet azonban köteles megadni az ESRS 2 (2026) 7–10. bekezdéseiben szereplő közzétételeket. |
| Valamennyi témakörspecifikus standard összes közzétételi követelménye | Nem alkalmazandó | Elhagyható a 2027 előtti pénzügyi évekre. A szervezet azonban köteles megadni az ESRS 2 (2026) 7–10. bekezdéseiben szereplő közzétételeket. | Nem alkalmazandó |
| Az ESRS 2 és az ESRS E1 által előírt valamennyi információ a várható pénzügyi hatásokról (kivéve az ESRS E1 39(a)–(b) és 40(a)–(b) bekezdéseit) | Elhagyható a 2028 előtti pénzügyi évekre | Elhagyható a 2028 előtti pénzügyi évekre | Elhagyható a jelentéstétel első két pénzügyi évére |
| Az ESRS 2 és az ESRS E1 által előírt számszerű információk a várható pénzügyi hatásokról (kivéve az ESRS E1 39(a)–(b) és 40(a)–(b) bekezdéseit) | Elhagyható a 2030 előtti pénzügyi évekre | Elhagyható a 2030 előtti pénzügyi évekre | Elhagyható a pénzügyi jelentéstétel első négy évére |
| Az ESRS E2-5 által megkövetelt számszerű információk az aggodalomra okot adó anyagokról | Elhagyható a 2030 előtti pénzügyi évekre | Elhagyható a 2030 előtti pénzügyi évekre | Elhagyható a jelentéstétel első három pénzügyi évére |
| Információk a különös aggodalomra okot adó anyagokról, amennyiben a gazdálkodó ilyen anyagokat tartalmazó árucikkek felhasználója | Elhagyható a 2028 előtti pénzügyi évekre | Elhagyható a 2028 előtti pénzügyi évekre | Elhagyható a jelentéstétel első pénzügyi évére |
| Kiválasztott közzétételek az ESRS S1-ben: Nem alkalmazotti jogviszonyban álló munkavállalók jellemzői (S1-6) Kollektív tárgyalások és társadalmi párbeszéd az EGT-n kívüli országokban (S1-7) Szociális védelem (S1-10) Fogyatékossággal élő személyek (S1-11) Képzési és készségfejlesztési mutatók (S1-12) Nem alkalmazottakra vonatkozó egészségvédelmi és biztonsági mutatók (S1-13) Munkával összefüggő megbetegedések száma, valamint a munkavállalók munkahelyi megbetegedései és balesetei miatt kiesett napok száma (S1-13) Munka és magánélet egyensúlyára vonatkozó mutatók (S1-14) | Elhagyható a 2027 előtti pénzügyi évekre | Elhagyható a 2027 előtti pénzügyi évekre | Elhagyható a jelentéstétel első pénzügyi évére |
Az ESMA közzététele
Az Európai Értékpapír-piaci Hatóság (ESMA) közzétette a 2026-os vállalati jelentésekre vonatkozó közös európai ellenőrzési prioritásait. A fenntarthatósági jelentéseknél továbbra is a kettős lényegességi elemzés, valamint a lényeges hatások, kockázatok és lehetőségek (IRO-k), a vállalati politikák, intézkedések, célkitűzések és mutatók közötti következetes kapcsolat kerül a középpontba. Az ESMA külön felhívja a figyelmet arra, hogy a vállalatok gyakran részletesebben mutatják be pozitív hatásaikat, mint a negatívakat, miközben az értékelésnek a teljes értékláncra is ki kell terjednie.
Az ellenőrzések különösen az ESRS E1 (Éghajlatváltozás) és S1 (Saját munkavállalók) területeire fókuszálnak. A hatóság mérhető, határidőhöz kötött és megfelelően alátámasztott célkitűzéseket vár el, valamint átlátható tájékoztatást azok teljesítéséről, módosításáról vagy elmaradásáról. A kibocsátáscsökkentési céloknál különösen fontos a tudományos megalapozottság igazolása és az abszolút célértékek bemutatása. Az ESMA emellett a fenntarthatósági és pénzügyi jelentések közötti összhangot is kiemelten vizsgálja.
A cikkben felhasznált források:
https://viewpoint.pwc.com/us/en/pwc/in-depth/2026/id_int202603.html#glance1


