
Nemzetközi rangsorok és szakpolitikai keretek
A német fenntarthatósági teljesítmény nemzetközi megítélése kettősséget mutat a környezeti és intézményi állapotot tükröző mutatók, valamint a célzott klímavédelmi cselekvési indexek között. Az ENSZ Fenntartható Fejlődési Céljait és a széles ökológiai állapotot vizsgáló keretrendszerek Németországot a globális élmezőnybe helyezik, míg a közvetlen kibocsátáscsökkentési dinamikát értékelő elemzések számottevő visszalépést jeleznek.
| Értékelési keretrendszer | Globális helyezés / Pontszám |
| SDG Index (2026) | 5. helyezés (84,0 pont) |
| Environmental Performance Index (EPI 2026) | 6. helyezés (69,93 pont) |
| Climate Change Performance Index (CCPI 2026) | 22. helyezés (közepes kategória) |
A CCPI megmutatja, hogy bár Németország energiahatékonysági és egy főre jutó energiafelhasználási mutatói kedvező besorolást kaptak, az üvegházhatású gázok kibocsátáscsökkentési pályája, a megújuló energiák terjedési sebessége és a klímapolitikai végrehajtás csupán a közepes kategóriát éri el. A szakértői értékelések szerint ennek elsődleges oka, hogy a szövetségi klímavédelmi törvény által előírt ágazati célok végrehajtása megtorpant, különösen a közlekedési és épületenergetikai szektorokban, miközben a tervezett új gázerőmű-kapacitások és a bővülő LNG-infrastruktúra a fosszilis energiahordozók tartós konzerválódásának kockázatát hordozzák magukban.
Megújuló energia és infrastrukturális korlátok
A megújulóenergia-források részesedése a közcélú nettó villamosenergia-termelésben 2024-ben rekordot jelentő 62,7%-ot ért el, majd 2025-ben is stabilan 62% körül alakult. A bruttó villamosenergia-fogyasztás viszonylatában, ami tartalmazza az ipari létesítmények saját, nagyrészt fosszilis célú termelését is, a megújulók aránya mintegy 55-56%-ot tett ki.
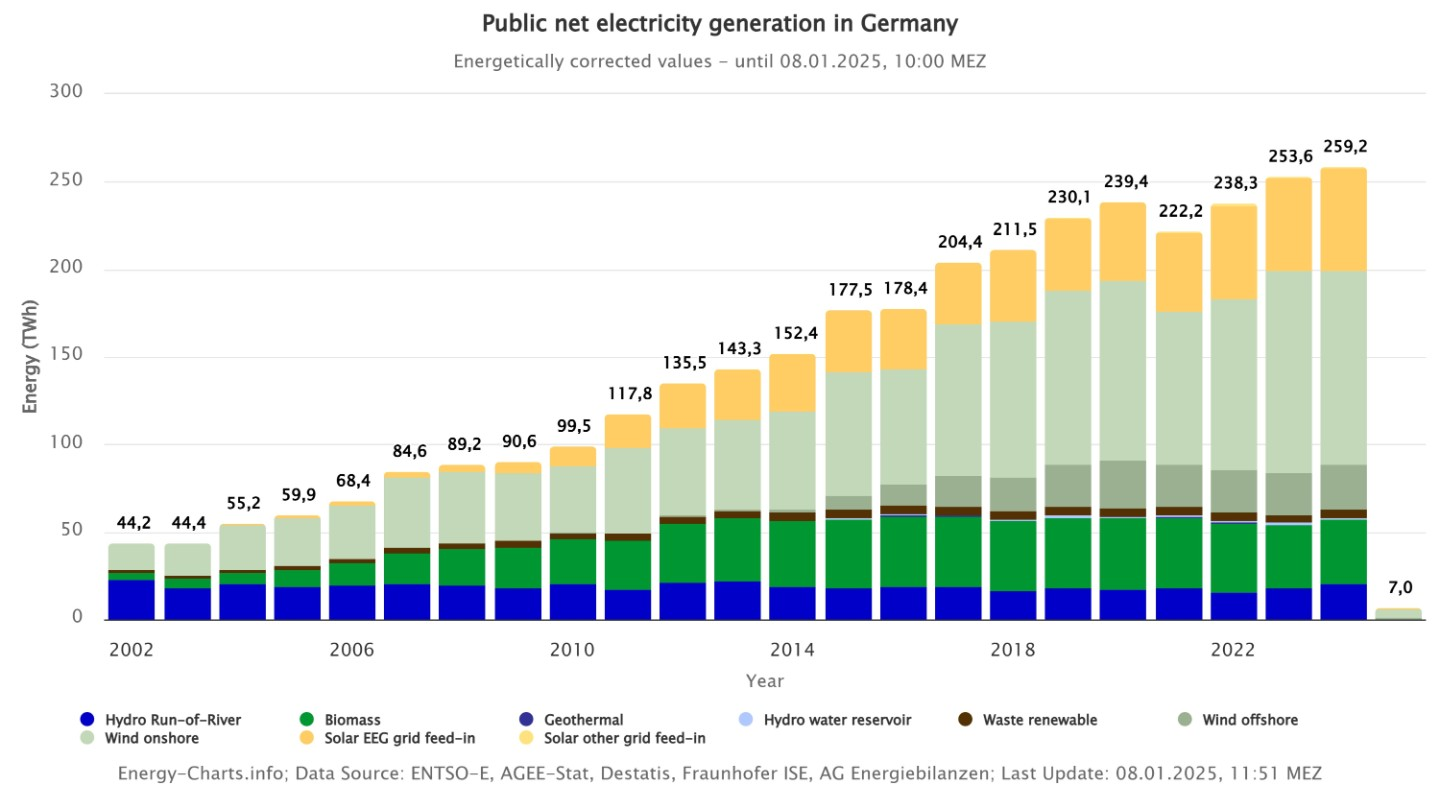
A szén kivezetése a legkésőbb 2038-as törvényi véghatáridőhöz és a szén-dioxid-árazási mechanizmusokhoz igazodva halad. A feketekőszén felhasználása 27,6%-kal, a barnakőszéné 8,4%-kal esett vissza 2024-ben. A három utolsó működő atomerőmű 2023 áprilisi leállításával 2024 volt az első olyan teljes naptári év 1962 óta, amikor az ország saját nukleáris termelés nélkül üzemelt.
A villamosenergia-hálózat mélyebb szintjén azonban kiegyensúlyozatlanság tapasztalható. Míg a napenergia-telepítések 2024-ben meghaladták a szövetségi célokat (novemberig több mint 13,3 gigawatt új kapacitást kiépítve), a szárazföldi szélenergia bővülése kritikusan lemaradt. A tervezett 7 gigawatt helyett mindössze 2,44 gigawatt létesült az év késő őszéig. Az északi szélenergia-termelés és a déli ipari fogyasztási központok közötti átviteli kapacitáshiány, valamint az időjárásfüggő termelés ingadozásai miatt az ország nettó villamosenergia-importja 24,9 TWh-ra emelkedett 2024-ben. Ugyan az akkumulátoros energiatárolók kapacitása 12,1 gigawattra bővült, a hálózati stabilitást a döntéshozók új gázerőművek tervezésével kívánják biztosítani, ami gátolhatja a fosszilis energiahordozók teljes kivezetését.
Körforgásos gazdaság
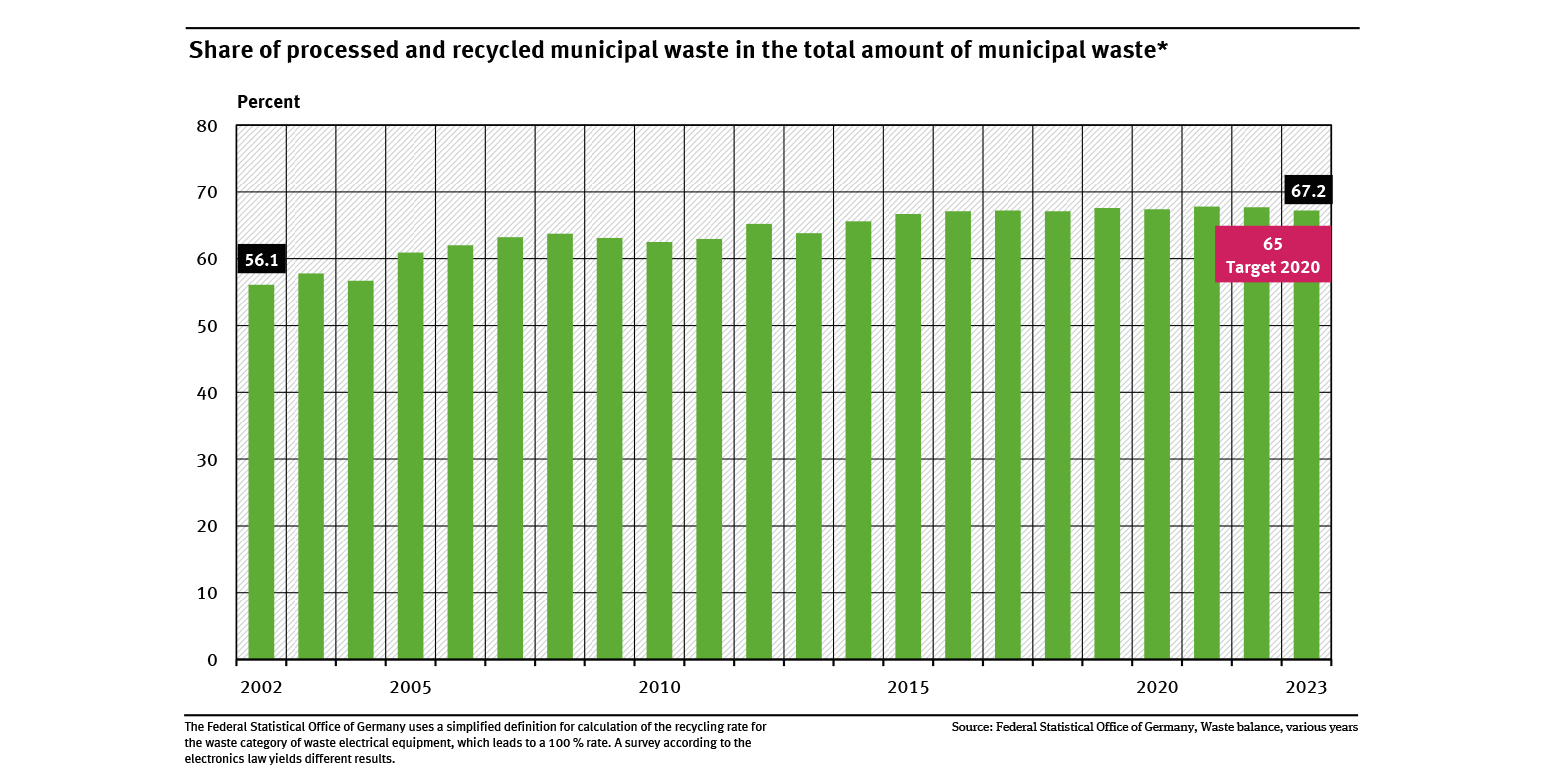
Németország hulladékgazdálkodási rendszere nemzetközi összehasonlításban a legmagasabb feldolgozási rátákat mutatja fel. Ezen teljesítmény alapja az 1991-ben bevezetett kiterjesztett gyártói felelősségi rendszer, a kiterjedt betétdíjas infrastruktúra, valamint a kezeletlen települési hulladék lerakásának 2005-ös törvényi tilalma.
| Hulladékgazdálkodási indikátor | Németországi érték | Európai uniós átlag (EU-27) |
| Települési hulladék újrafeldolgozása | 67,2% – 68,7% | 47,9% – 48,0% |
| Hulladéklerakási arány | < 1,0% | 22,5% – 24,0% |
| Energetikai hasznosítás (Waste-to-Energy) | ~30,0% | ~26,8% |
| Egy főre jutó települési hulladék | 606 kg/fő/év | 513 – 517 kg/fő/év |
A magas újrahasznosítási arányok mögött ugyanakkor sajátos fenntarthatósági aszimmetria rejlik. Bár az elkülönített gyűjtés és a mechanikai feldolgozás hatásfoka kiemelkedő, az egy főre jutó hulladéktermelés 606 kilogrammos szintje lényegesen meghaladja az EU-s átlagot. A hulladékképződés volumenének lecsatolása a gazdasági növekedésről eddig csak minimális mértékben valósult meg. A települési hulladék mintegy 30%-a energetikai hasznosítókban (azaz hulladékégetőkben) végzi, miközben a műanyag- és facsomagolások valódi körforgásos integrációja technológiai korlátokba ütközik. A valódi körforgásosság eléréséhez a hangsúlynak a keletkezett hulladék utólagos kezeléséről a terméktervezési megelőzésre és az abszolút nyersanyag-felhasználás csökkentésére kell áthelyeződnie.
Szűk keresztmetszetek
A német fenntarthatósági átmenet legfőbb kockázata az ágazatok közötti disszonancia. Míg a villamosenergia-termelés és a települési hulladékkezelés intézményesült pályán halad, a gazdaság más kulcsszektorai tartósan elmaradnak a klímavédelmi kötelezettségektől.
A közlekedési szektor kibocsátáscsökkentése strukturális válságban van. A vasúti hálózat kapacitáshiányai és pontossági problémái, a nehézgépjárművek töltőinfrastruktúrájának lassú kiépülése, valamint a fosszilis üzemanyagok közvetett támogatási rendszerei akadályozzák az érdemi dekarbonizációt. Hasonló nehézségek tapasztalhatók az épületállomány energetikai korszerűsítésénél. A hőszivattyúk telepítését és az épületfelújításokat célzó támogatási programok ugyan működnek, a gázhálózatok strukturált kivezetési stratégiája és a mélyfelújítások megvalósítási üteme nem éri el a szükséges szintet. A mezőgazdaságban az európai uniós Közös Agrárpolitika forrásai továbbra is nagyrészt területalapon áramlanak ki, hiányoznak a kötelező jellegű erdősítési normák, és a tőzeglápok vízvisszatartását célzó programok sem integrálódtak teljes mértékben a fenntarthatósági követelményekbe.